资金费率与强平价
一句话结论
资金费率在多空之间转移,按仓位名义价值计费,极端读数不预示方向但预示波动,第一反应应该是降杠杆而不是反手。强平价会随权益变化而移动,加仓之后一定要重新看一眼。永远不要把强平价当成止损位。
本文目录(3 节)
1. 资金费率怎么读
| 费率 | 说明什么 | 谁付钱 | 怎么读 |
|---|---|---|---|
| 明显为正 | 做多的人更多,合约价高于现货 | 多头付给空头 | 多头拥挤,警惕向下的挤压 |
| 接近零 | 多空大致平衡 | 几乎不结算 | 正常状态 |
| 明显为负 | 做空的人更多,合约价低于现货 | 空头付给多头 | 空头拥挤,警惕向上的挤压 |
它的机制
按固定周期结算(常见是每八小时一次),在多空之间转移,交易所不收这笔钱。
费率的高低取决于合约价偏离现货价的程度:偏离越大,费率越高,偏离那一侧的持仓成本越贵。
注意它是按仓位名义价值计费,不是按保证金。所以高杠杆下这笔成本相对本金会被放大。
注意它是按仓位名义价值计费,不是按保证金。所以高杠杆下这笔成本相对本金会被放大。
极端读数是个情绪指标
费率跑到极端,说明单边持仓已经严重拥挤。大量同方向的仓位挤在一起,都带着杠杆。
这种状态下市场变得脆弱:一个不大的反向波动就可能触发连锁强平,而强平本身又推动价格继续朝那个方向走。
所以极端费率不预示方向,但预示波动。看到它的第一反应应该是降杠杆,而不是反手。
所以极端费率不预示方向,但预示波动。看到它的第一反应应该是降杠杆,而不是反手。
2. 强平是怎么触发的
核心是一个比值
保证金率 = 账户权益 ÷ 仓位名义价值
这个比值跌破维持保证金率时触发强平。维持保证金率由交易所设定,而且仓位越大,要求越高。
强平价会移动
很多人以为强平价是开仓时定死的。实际上它会随着账户权益变化而移动。
追加保证金,强平价变远;加仓,强平价变近;资金费率扣了几次之后,强平价也会悄悄靠近。
所以每次加仓之后要重新看一眼强平价,这个习惯和重算持仓成本一样重要。
所以每次加仓之后要重新看一眼强平价,这个习惯和重算持仓成本一样重要。
强平的真实代价比想象中大
- 价格不是你选的。强平按市价执行,剧烈行情里的成交价可能远差于强平价
- 还有清算费用。多数平台会额外收取
- 它发生在最坏的时刻。强平集中触发时流动性最差,滑点也最大
结论很简单:永远不要把强平价当成止损位。止损应该远在强平价之前,由你主动执行。
3. 一套可执行的检查清单
开仓前
1
先定止损位(由结构给出)
2
按止损距离反算仓位
3
选一个让强平价明显远于止损位的杠杆
4
确认是逐仓模式
5
看一眼资金费率是否处在极端
顺序不能倒过来。先选杠杆再想止损,是大部分爆仓的起点。
持仓中
- 每次加仓后重算持仓成本和强平价
- 止损只上移不下移
- 费率转向极端时主动降杠杆
- 浮亏时不加仓,一次都不
这几种情况直接不开
- 算不出明确的止损位。结构不清楚就没有止损位,没有止损位就不该开仓
- 强平价离得比止损还近。说明杠杆选高了
- 费率处在极端且方向和你一致。那意味着你正要挤进最拥挤的那一边
- 重大数据发布前
保存整张长图
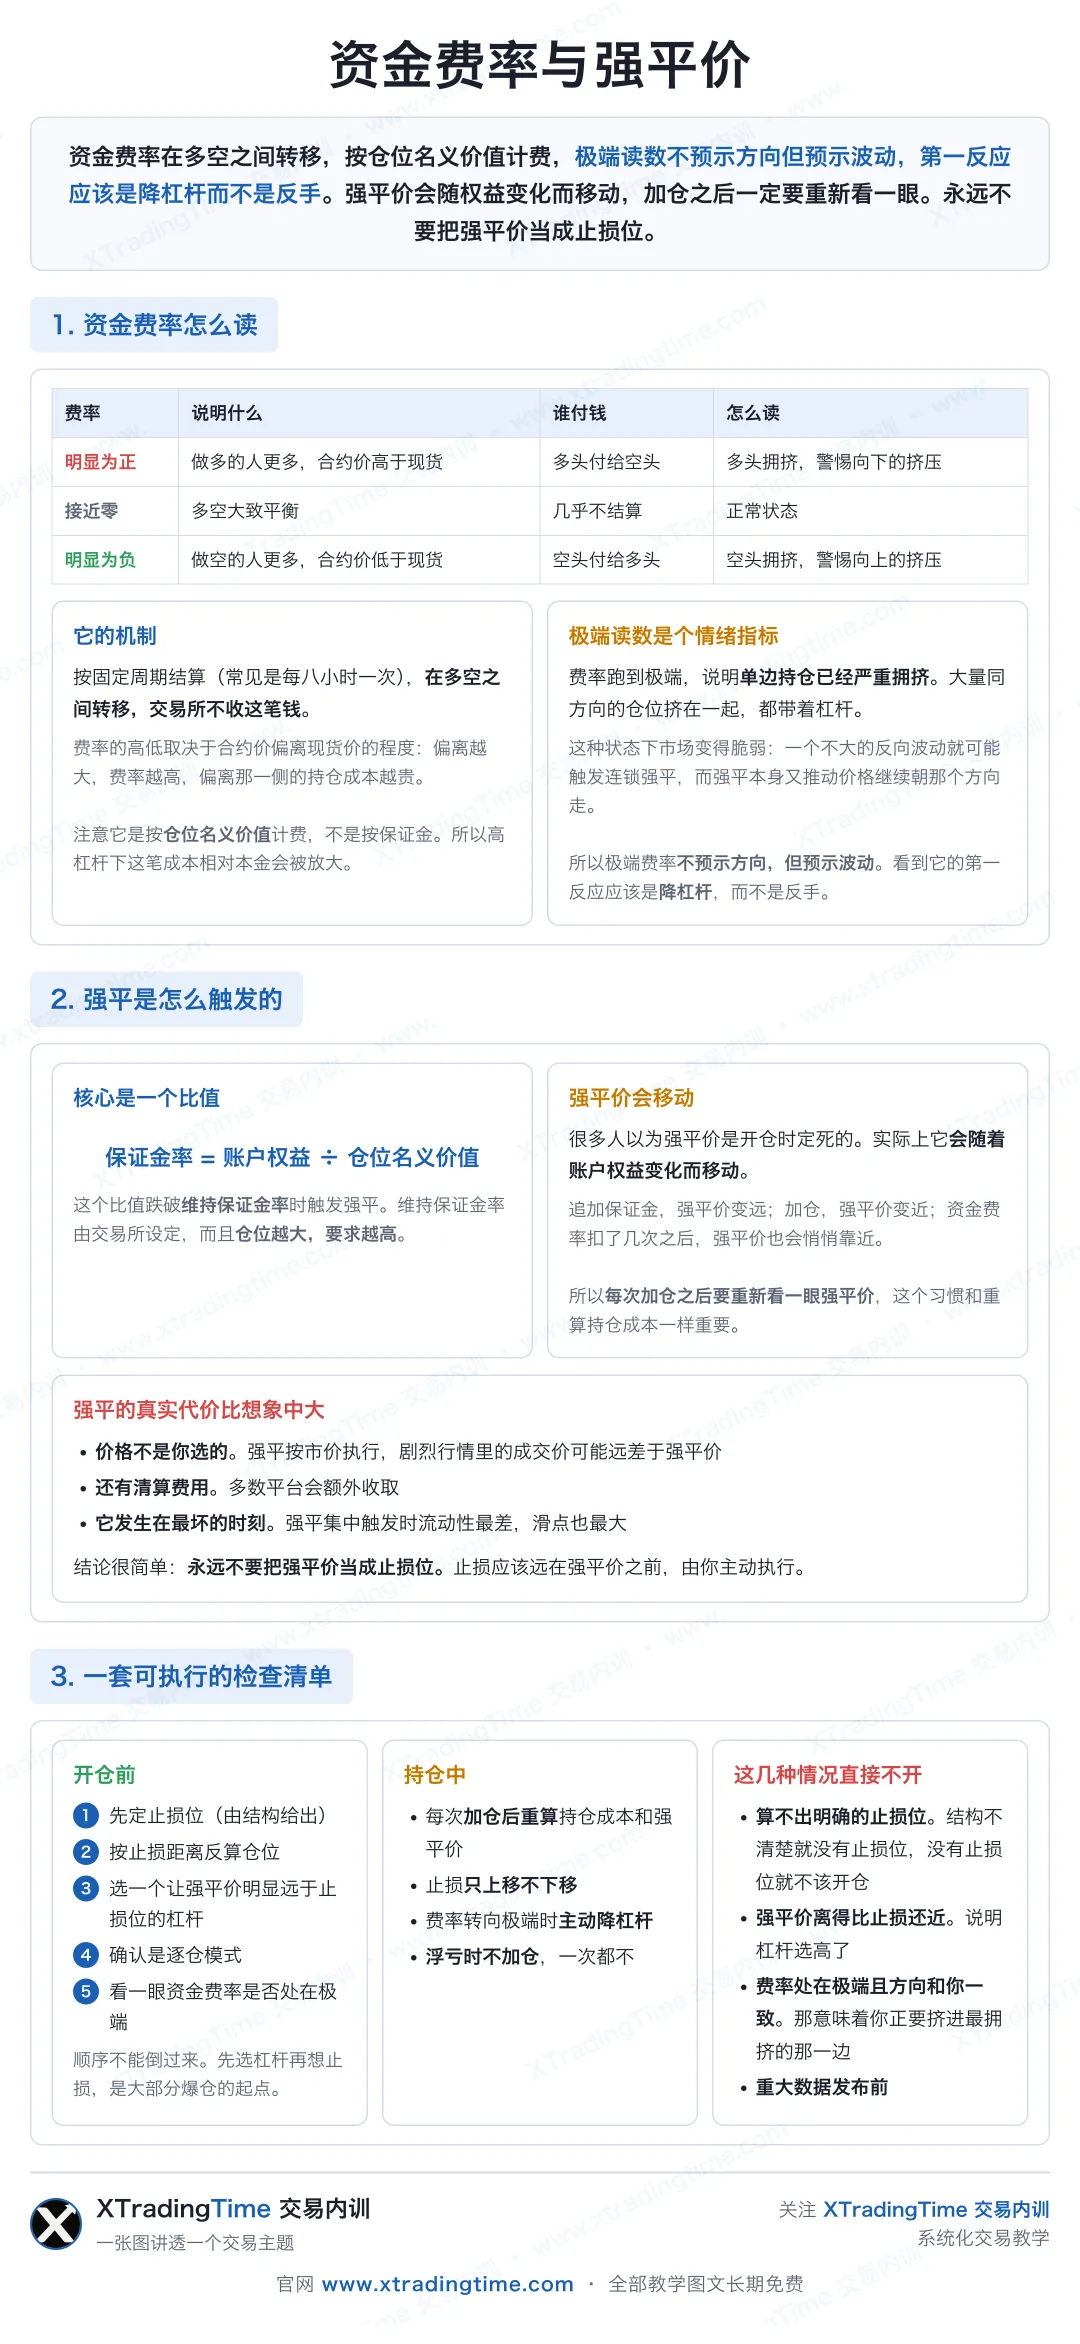
上面的内容做成了一张竖图,方便存到手机里随时翻,也方便转发。
#资金费率
#强平
#保证金率
#风控
#交易干货
相关文章
交易入门
从A股换到期货、美股或加密:五项规则怎么变,原来的交易规则哪些要重测
从 A 股换到期货、美股或加密合约,最先出事的往往不是看不懂图,而是把 A 股规则当成默认值。这篇把当天能否卖出、涨跌限制、杠杆与保证金、持仓成本、交易时间五项规则放进一张表,逐个市场列出哪些习惯会坏,再给出止损、仓位、回测三类交易规则的重测方法和一份迁移前的五步清单。
交易基础隔夜利息是什么,做多和做空为什么利息不一样
隔夜利息是持仓跨过每日结算时点后,平台按两种货币的利率差,加上自己的加价,向你收取或付给你的资金成本。做多和做空利息不同,由4个因素决定:两种货币的利差、平台的加价、品种类型、结算日规则。做多可能收息,做空可能付息,但平台加价后,两边都为负也很常见。
交易基础期权的杠杆和合约的杠杆不是一回事:一个是你设的常数,一个是算出来的变量
从加密永续合约转过来的人,习惯把期权当成「另一种高杠杆」,这个理解从根上就错了。合约的杠杆是你在界面上设的常数,期权的有效杠杆是 Delta 乘标的价除权利金算出来的变量:同一张 30 天平值 call,标的 90 时是 24.2 倍,标的 115 时只剩 7.1 倍。更要命的是爆仓机制完全不同,合约触及强平价就出局,买方期权只会归零但一直在场上,而持有成本的方向正好相反。这篇用 Black-Scholes 把同一笔看涨的九种行情算完,重点讲那个最反直觉的结论:标的只跌 5% 的时候,买 call 亏 81%,比 10 倍合约的 50% 还惨。